
Hazine tahvili getirilerindeki yükseliş, tahvilleri portföyler açısından daha cazip hâle getiriyor. Ancak yatırımcıların portföylerindeki tahvil ağırlığını artırıp artırmaması gerektiği, yatırım vadelerine bağlı.
Goldman Sachs Research'e göre önümüzdeki birkaç ayda hisse senetleri tahvillere kıyasla daha cazip görünüyor. Güçlü kâr büyümesi, yükselen tahvil getirilerinin olumsuz etkilerini hafifletebilir.
%60 hisse senedi ve %40 tahvilden oluşan 60/40 portföyü, daha uzun yatırım vadelerinde daha avantajlı bir risk-getiri dengesi sunabilir. Bununla birlikte yatırımcıların, örneğin alternatif varlıklarla bu portföyleri çeşitlendirmeyi de değerlendirmesi gerekiyor.
ABD Hazine tahvili getirileri son birkaç on yılın en yüksek seviyelerine ulaşırken tahviller portföyler için daha cazip bir yatırım aracına mı dönüşüyor? Goldman Sachs Research Varlık Dağılımı Bölüm Başkanı Christian Mueller-Glissmann, “İlk bakışta tahvillerin daha cazip göründüğü açık. Ancak asıl mesele, bunun büyük ölçüde yatırım vadesine bağlı olması,” diyor.
Kısa vadede durasyonu daha yüksek tahviller portföylerin riskini artırabilir ve yatırımcıların riskten kaçındığı dönemlerde güvenilir bir korunma aracı olmayabilir. Buna karşılık, Goldman Sachs Research’e göre daha uzun yatırım vadelerine sahip yatırımcılar için portföydeki tahvil ağırlığını artırmak daha mantıklı olabilir.
Yatırımcılar portföylerindeki tahvil ağırlığını artırmalı mı?
Mueller-Glissmann, portföydeki varlık dağılımını belirlerken dikkate alınması gereken dört temel unsura dikkat çekiyor: varlıkların göreli getirileri, göreli riskleri, korelasyondan kaynaklanan çeşitlendirme avantajları ve nakde kıyasla sundukları getiriler.
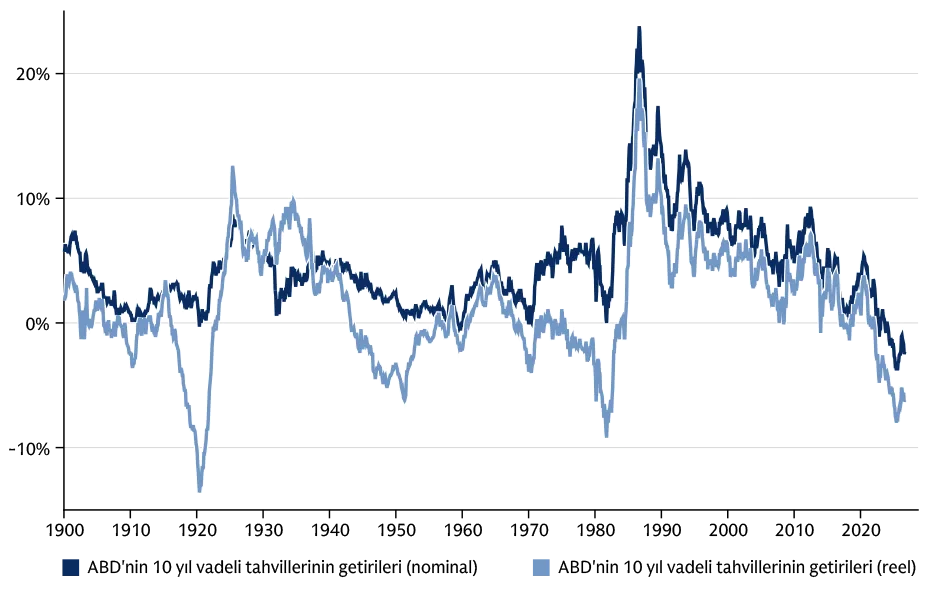
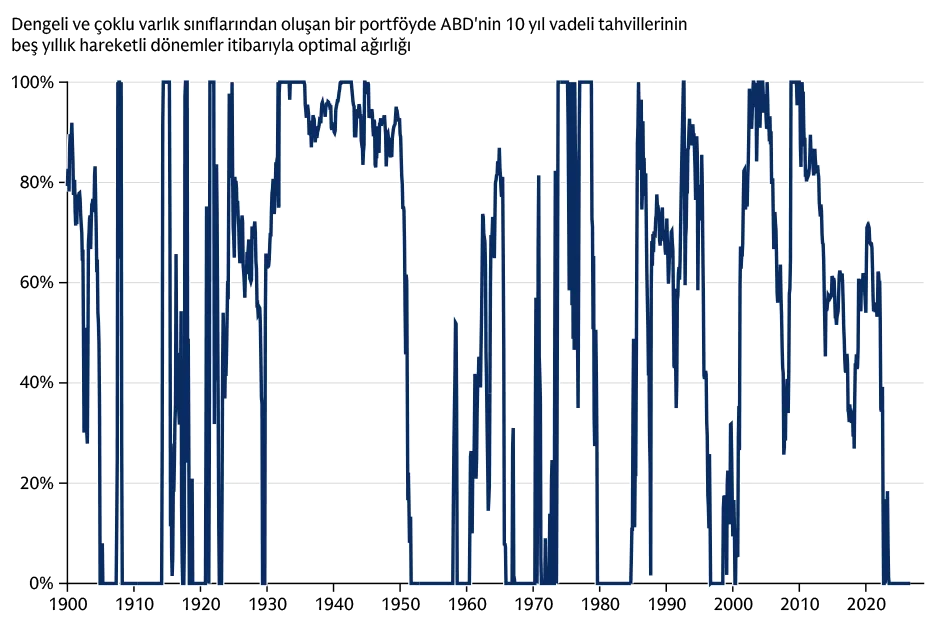
Mueller-Glissmann'a göre faiz oranlarının daha da yükselme ihtimali, tahvillerin diğer varlıklara kıyasla sunduğu getirinin değerlendirilmesini giderek karmaşıklaştırıyor. Goldman Sachs Research'ün baz senaryosunda ise kâr büyümesinin önümüzdeki birkaç ayda hisse senetlerinin göreli getirisini desteklemesi bekleniyor. Son beş yılda portföylerdeki optimal tahvil ağırlığı %0'a yakın seyretti. Bu dönemde tahviller, son yüz yılın en kötü beş yıllık hareketli dönem getirilerinden birini kaydederken hisse senetleri güçlü performans gösterdi.
Kanıt 1: ABD tahvilleri yakın dönemde son yüz yılın en kötü beş yıllık hareketli dönem getirilerinden birini kaydetti
Kaynak: Robert Shiller, Haver Analytics, Goldman Sachs Research
Mueller-Glissmann, “Çok güçlü kâr büyümesi sayesinde hisse senetleri birçok durumda yükselen tahvil getirilerinin olumsuz etkilerini hâlâ hafifletebiliyor. Bu güçlü kâr büyümesi, yükselen tahvil getirilerine karşı bir tür tampon görevi görüyor,” diyor.
Şirketler bu aydan itibaren üçüncü çeyrek finansal sonuçlarını açıklamaya başlıyor ve hisse senetleri beklentilerin üzerinde performans gösterebilir. Mueller-Glissmann, “Teknoloji sektörü ve yapay zekâ teması güçlü kâr büyümesi ivmesini koruyor. Bunun devam etmesini bekliyoruz,” diyor.
Mueller-Glissmann'a göre teknoloji şirketlerinin yapay zekâdan yararlanan yeni ürün ve hizmetler piyasaya sürmesi, yeni gelir elde etme ve bu teknolojileri kazanca dönüştürme fırsatları yaratıyor. Aynı zamanda tahvil getirilerindeki düşüşün hem hisse senetlerini hem de tahvil yatırımlarını desteklemesi muhtemel.
Mueller-Glissmann, “Tüm bu unsurları birlikte değerlendirdiğimizde, hisse senetlerinin göreli getiri açısından daha cazip olduğunu düşünüyoruz,” diyor.
Tahvil getirilerinin yükselmesi, elde tutma getirisini artırarak portföylerdeki değer kayıplarının etkisini hafifletebildiği için tahvillerin göreli risk profilini bir ölçüde iyileştirdi. Ancak buna rağmen Orta Doğu'daki gerilimler ve enflasyon ile para politikasına ilişkin belirsizlikler nedeniyle tahvillerin göreli riski hâlâ yüksek. Fransa ve İtalya devlet tahvillerinin getirilerinin Almanya devlet tahvillerine kıyasla yükselmesiyle Avrupa'daki bazı kamu borçlanma aracı ihraççıları da baskı altında kalıyor.
Mueller-Glissmann, “Bu durum tahvillerin risk profilini artırıyor ve oynaklığın bir kısmı döviz piyasalarından kaynaklanıyor,” diyor. Avrupa sabit getirili menkul kıymetler piyasası ile döviz piyasasında yaşanan oynaklık, yatırımcılar için “çifte darbe” etkisi yaratabilir. Öte yandan bazı Avrupa ülkelerinin devlet tahvillerine ilişkin endişelerin artması, ABD Hazine tahvilleri, Alman devlet tahvilleri (Bund) ve Birleşik Krallık devlet tahvilleri (gilt) gibi görece güvenli limanlara yönelik talebi de artırabilir.
Mueller-Glissmann'a göre tahviller ile hisse senetleri arasındaki son dönemdeki korelasyon, sabit getirili varlıkların lehine olmadı. Hisse senetleri ile tahviller arasındaki korelasyonun pozitif olduğunu ve birçok durumda iki varlık sınıfının birlikte yükselip düştüğünü belirtiyor. Enerji fiyatlarındaki oynaklık ve merkez bankalarının şahin para politikası duruşu, tahvil getirilerini yükseltirken hisse senetleri üzerinde baskı oluşturuyor. Hisse senedi getirileri birçok piyasada görece yatay seyretti. Ancak Mueller-Glissmann'a göre özellikle büyümeye ilişkin endişelerin artması durumunda, küçük ölçekli şirketler ile gayrimenkul ve altyapı şirketleri gibi borsanın faiz oranlarına duyarlı kesimleri, faiz baskısının hafiflemesinden yararlanabilir.
Mueller-Glissmann, “Orta vadede enflasyonun normalleşmeye devam etmesi hâlinde hisse senetleri ile tahviller arasındaki korelasyon yeniden daha negatif hâle gelebilir. Kısa vadede ise Orta Doğu'daki gerilimler, merkez bankalarının şahin duruşu ve yapay zekâ alanındaki sermaye harcamaları patlaması nedeniyle durum daha karmaşık. Bununla birlikte finansal koşullardaki aşırı sıkılaşma, zamanla büyümeye ilişkin beklentileri olumsuz etkileyebilir. Bu da tahvil satış dalgasını yavaşlatarak hisse senetleri ile tahviller arasındaki korelasyonun daha negatif hâle gelmesine yol açabilir,” diyor.
Goldman Sachs Research'e göre tahvillerin nakde kıyasla beklenen getirisi her zaman cazip olmayabilir. Mueller-Glissmann, kısa ve orta vadeli devlet tahvillerinin daha avantajlı olabileceğini belirtiyor. Bunun nedeni, merkez bankalarının para politikalarının bu vadelerdeki faiz oranlarını önemli ölçüde yükseltmesinin beklenmemesi ve söz konusu tahvillerin neredeyse uzun vadeli tahviller kadar yüksek getiri sunması.
Ancak uzun vadede durum oldukça farklı olabilir. Mueller-Glissmann, “Yatırım vadeniz uzadıkça tahvillere daha normal düzeyde bir portföy ağırlığı ayırmayı düşünmeniz gerekiyor,” diyor.
Yatırımcılar 60/40 portföyü oluşturmalı mı?
Uzun vadede tahvillerin göreli getirisi, göreli riski, korelasyondan kaynaklanan çeşitlendirme avantajı ve nakde kıyasla getirisi, kısa vadeye göre çok daha elverişli olabilir. Goldman Sachs Research, GSYH büyümesi, enflasyon ve şirket kârlılığına ilişkin farklı makroekonomik senaryoları temel alan uzun vadeli bir analiz çerçevesi kullanarak önümüzdeki beş ila on yıl için optimal tahvil ağırlığını tahmin ediyor.
Mueller-Glissmann, “İkinci Dünya Savaşı'ndan bu yana çok uzun bir döneme baktığımızda, ortalama optimal tahvil ağırlığının aslında %40 olduğunu görüyoruz,” diyor. Bu oran, %60 hisse senedi ve %40 tahvilden oluşan geleneksel dengeli 60/40 portföyüyle örtüşüyor.
Kanıt 2: Optimal tahvil ağırlığı Covid krizinden bu yana keskin biçimde geriledi
Kaynak: Robert Shiller, Haver Analytics, Goldman Sachs Research
Mueller-Glissmann, 10 yıl vadeli ABD Hazine tahvillerinin %5,3 seviyesindeki getirisinin son 250 yılın %4,7'lik ortalamasının üzerinde olduğuna dikkat çekiyor. “Bu açıdan bakıldığında, uzun vadeli tahvil yatırımları için başlangıç noktamız hiç de kötü değil,” diyor. Birçok ülkenin mali görünümüne ilişkin endişeler ve enflasyon oynaklığı artmış olsa da Mueller-Glissmann'a göre “daha yüksek durasyonlu tahvillerin getirileri bu riskleri hâlihazırda bir ölçüde yansıtıyor.”
Uzun vadeli yatırımcılar açısından 60/40 portföyünün görünümü iyileşmiş olsa da Mueller-Glissmann, geleneksel dengeli portföy için koşulların Covid pandemisi öncesindeki kadar elverişli olacağına şüpheyle yaklaşıyor. “Varlık sınıflarının kendi içinde biraz daha fazla çaba göstermek gerekiyor,” diyor. Bu portföyler, reel varlıklar, hedge fonlar ve özel sermaye yatırımları gibi alternatif varlıklara yer verilmesinin yanı sıra faktör bazlı yatırım stratejilerinden de yararlanabilir.
Mueller-Glissmann, “Önümüzdeki on yıl için portföy oluştururken benimsediğimiz temel ilke, inovasyona yatırım yapmak, enflasyona karşı korunmak ve riskleri daha etkili şekilde azaltmak,” diyor.
Mueller-Glissmann'a göre hisse senetlerinde bu yaklaşım, teknoloji hisseleri ile reel varlıklara öncelik verilmesini gerektiriyor. Tahvil tarafında ise reel getirilerin bu yıl önemli ölçüde yükselmesi, Hazine Enflasyona Karşı Korumalı Menkul Kıymetleri (TIPS) gibi enflasyona endeksli tahvillerin yatırım gerekçesini güçlendiriyor. Düşük oynaklığa sahip hisseler ve seçici biçimde belirlenen yüksek temettü verimli hisseler gibi faktör bazlı yatırımlar, teknoloji hisseleriyle genellikle negatif korelasyon gösterdiklerinden riskin azaltılmasına yardımcı olabilir. Emtia ticareti danışmanları (CTA) tarafından uygulanan stratejiler ise tarihsel olarak enflasyona ve kriz dönemlerine karşı belirli ölçüde koruma sağlamıştır.
Tüm alıntılar “Tahviller portföyler için daha iyi bir yatırıma mı dönüşüyor” isimli Goldman Sachs Research raporundan yapılmıştır.
Kaynak: Bu metin, 08 Ekim 2026 tarihinde www.goldmansachs.com sitesinde yayımlanan “Tahviller portföyler için daha iyi bir yatırıma mı dönüşüyor?” başlıklı makaleye dayanmaktadır. Lütfen burada yer alan ifadelerin yatırım önerisi oluşturmadığını dikkate alın.
Fotoğraf sahipleri: Resim 1: Adobe Stock – AH Project, Resim 2: Goldman Sachs