
Goldman Sachs FICC and Equities biriminin North America Interest Rate Product Sales and Trading eş başkanı Muhammad Qubbaj'a göre, yüksek seyreden enerji fiyatları ve kurumsal yatırımcılardan gelen zayıf talep nedeniyle uzun vadeli ABD Hazine tahvili getirileri üzerindeki yukarı yönlü baskının devam etmesi bekleniyor. Otuz yıl vadeli hazine tahvillerinin getirileri, 2002'den bu yana en yüksek seviye olan %5,7 civarında seyrediyor.
Qubbaj, bir web seminerinde yaptığı açıklamada, önümüzdeki haftalarda uzun vadeli faiz oranları üzerinde belirleyici olacak temel unsurun enerji fiyatları olduğunu söyledi. İran'daki çatışma nedeniyle petrol fiyatları bu yıl yükseldi ve ham petrol fiyatları istikrar kazansa bile enerji fiyatlarındaki artış diğer ürünlerin fiyatlarına yansımaya devam edecek. ABD hükümetinin ve dünya genelindeki diğer borçlanıcıların yüksek hacimli tahvil ihraç ettiği bir ortamda faiz oranları daha da yükselebileceğinden, yatırımcılar durasyon pozisyonlarını sabitleme konusunda temkinli davranıyor.
Kanıt 1: 30 Yıl Vadeli ABD Hazine Tahvili Getirileri
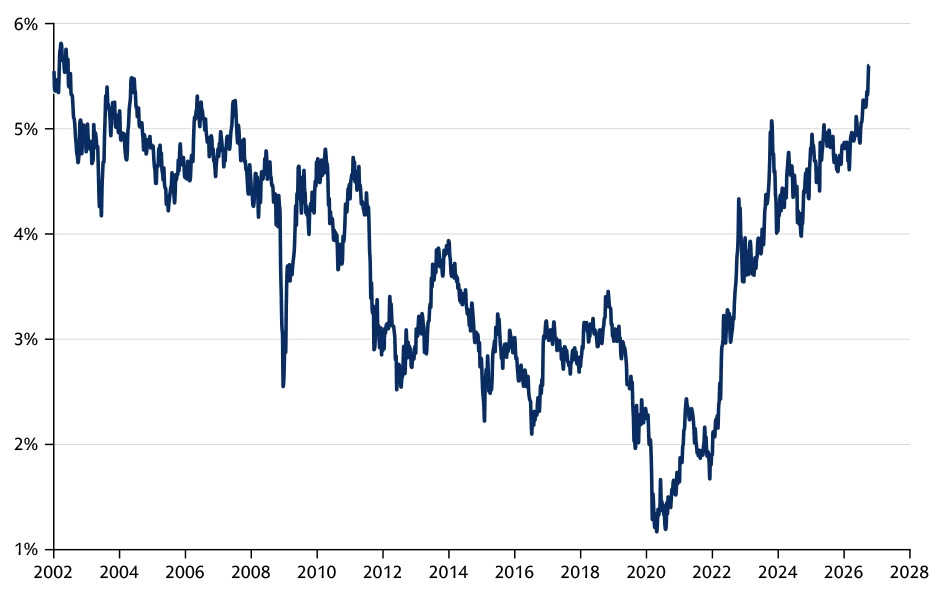
Kaynak: Bloomberg, 5 Ekim İtibarıyla
Qubbaj'a göre Orta Doğu'daki gerilimlerin etkileri enerji fiyatları ve enflasyona yansırken, bu gelişmeler Fed'in bir sonraki faiz artırımının zamanlamasını, politika faizinin nihayetinde hangi seviyeye ulaşacağını ve yatırımcıların uzun vadeli ABD Hazine tahvili getirileri üzerinde oluşturduğu baskıyı da etkiliyor.
ABD'de tahvil getirilerini yükselten etkenler küresel nitelikte. Qubbaj'a göre Almanya ve Japonya'da tahvil getirileri de aynı üç baskı altında birlikte yükseldi: politika faizinin daha yüksek bir seyir izlemesi, yatırımcıların uzun vadeli tahvilleri ellerinde tutmak için daha yüksek getiri talep etmesi ve mevcut seviyelerde ne kadar yeni borçlanma aracı ihracının piyasa tarafından karşılanabileceğine ilişkin belirsizlik.
Fed ekim ayında faiz artıracak mı?
Qubbaj'a göre Federal Açık Piyasa Komitesi'nin (FOMC) 15-16 Eylül tarihlerindeki toplantısı, yatırımcılara çeşitli konularda net bilgiler sundu.
Qubbaj, Fed'in bu yıl iki kez faiz artırma konusunda görüş birliğine vardığını belirtiyor. İlk faiz artırımı eylül ayında gerçekleşti. İkinci artırımın ise ekim veya aralık ayında yapılması bekleniyor. Qubbaj, “Burada tartışılan, faiz artırımının yapılıp yapılmayacağı değil, ne zaman yapılacağı,” diye ekliyor. Bu arada tahvil yatırımcıları, FOMC'den görüş ayrılığıyla alınacak bir karar beklentisiyle pozisyon almıştı. Qubbaj, “Ancak bunun yerine görüş birliği sağlandı. Tek başına bu bile piyasada yeniden fiyatlamayı tetikledi,” diyor.
Komite aynı zamanda faiz artırımının para politikasındaki gevşek duruşu bir miktar azaltmayı amaçladığını belirtti. Qubbaj, “Açıkça söylemek gerekirse, faiz artırımına rağmen para politikasının ekonomi açısından gerçekten kısıtlayıcı bir seviyeye ulaştığını düşünmüyorlar,” diyor. “Faiz artırdıktan sonra bile politika faizini hâlâ genişlemeci görüyorsanız eylül ayındaki artırım tek seferlik bir hamle olamaz.”
Qubbaj'a göre komite ayrıca faiz artırımının yalnızca son ekonomik verilere değil, enflasyonun yıllardır Fed'in hedefinin üzerinde seyretmesine karşılık olarak yapıldığı mesajını verdi. Bu arada Fed'in görev alanındaki istihdam hedefi büyük ölçüde karşılanmış durumda. Qubbaj, “Gecikmeyi telafi etmeye çalışıyorlar ve bu, kalıcı bir motivasyon kaynağı,” diyor.
Fed ayrıca kısa vadeli tahvil getirilerine, daha uzun vadeli tahvillerin getirilerinden daha fazla odaklandığını açıkça ortaya koydu. Qubbaj, “Eylül toplantısında çok ama çok önemli bir şey oldu: Getiri eğrisinin kısa ve uzun vadeli uçları resmen birbirinden ayrıldı,” diyor. “Fed çok net bir mesaj verdi: Uzun vadeli tahvil getirilerini kontrol altında tutmaya çalışmayacak.”
Qubbaj'a göre bu mesajın “çok açık bir sonucu” var. “Kısa vadeli faizleri artırmak, 30 yıl vadeli tahvillere kendiliğinden alım talebi yaratmaz. Uzun vadeli tahvil getirilerinin, emeklilik fonlarını ve sigorta şirketlerini piyasaya çekecek kadar cazip bir seviyeye ulaşması gerekecek. Bu seviyeyi komite değil, söz konusu yatırımcılar belirleyecek.”
ABD Hazinesinin borçlanması sürdürülebilir mi?
Qubbaj'a göre ABD'nin kamu borç yükü artmaya devam etse de ülkenin borcunun GSYH'ye oranı mutlaka kontrolsüz biçimde yükselmiyor. Nominal büyümenin yaklaşık %6 olduğu bir dönemde bütçe açığının GSYH'nin yaklaşık %6-7'si düzeyinde seyretmesi, borç oranındaki kötüleşmenin yılda yaklaşık %1 seviyesinde olduğu anlamına geliyor. Qubbaj, “Bu, kontrolden çıkan bir borç sarmalı değil, kademeli bir bozulma,” diyor ve ABD'nin sert kemer sıkma politikalarına başvurmadan ekonomik büyüme sayesinde borç yükünü yönetilebilir hâle getirmesinin mümkün olduğunu ekliyor.
Qubbaj, “Bunun ABD Hazine tahvili fiyatlarına yansıdığını düşünmüyorum,” diyor. “Borç sürdürülebilirliği ile tahvil piyasasında arz ve talebin dengelenmesi farklı meseleler ve insanlar bunları birbirine karıştırıyor.”
Qubbaj'a göre güçlü nominal büyüme, borcun GSYH'ye oranının istikrar kazanmasına yardımcı olabilir. Ancak piyasanın yeni ihraç edilen ABD Hazine tahvillerini ne ölçüde karşılayabileceği ayrı bir mesele.
30 yıl vadeli ABD Hazine tahvilleri yatırım fırsatı sunuyor mu?
Qubbaj'a göre getirisi %5,5 veya üzerinde olan 30 yıl vadeli ABD Hazine tahvilleri, özellikle enflasyondan arındırılmış reel bazda tarihsel açıdan cazip fiyat seviyelerinde bulunuyor. Ancak yüksek tahvil arzı, belirsiz enflasyon ortamı ve temkinli kurumsal alıcılar karşısında tahvil fiyatlarını yükseltecek bir gelişmenin ortaya çıkıp çıkmayacağı önemli bir soru. Qubbaj, “30 yıl vadeli ABD Hazine tahvillerinin fiyatlarında yükselişi tetikleyecek belirgin bir gelişme yok,” diyor.
Uzun vadeli ABD Hazine tahvillerinin getirileri genellikle nominal GSYH büyüme oranının yaklaşık 50-100 baz puan altında seyrediyor. Qubbaj'a göre nominal büyümenin yaklaşık %5 olduğu bir ortamda, 30 yıl vadeli tahvillerin fiyatlarının yükselerek getirilerinin yeniden %4,25'e gerilemesi mümkün. Ancak getirilerin yakın zamanda yeniden %3'e düşmesi beklenmiyor.
Qubbaj, “Getirilerin bu kadar düşük bir seviyeye inmesi için resesyon veya gerçek bir büyüme şoku gerekir. Şu anda böyle bir senaryo beklemiyorum,” diyor.
Tüm alıntılar “30 Yıl Vadeli ABD Hazine Tahvillerinin Getirileri Daha da Yükselecek mi?” isimli Goldman Sachs Research raporundan yapılmıştır.
Kaynak: Bu metin, 06 Ekim 2026 tarihinde www.goldmansachs.com sitesinde yayımlanan “30 Yıl Vadeli ABD Hazine Tahvillerinin Getirileri Daha da Yükselecek mi?” başlıklı makaleye dayanmaktadır. Lütfen burada yer alan ifadelerin yatırım önerisi oluşturmadığını dikkate alın.
Fotoğraf sahipleri: Resim 1: Adobe Stock – JJ Gouin, Resim 2: Goldman Sachs